Stärke als Markenzeichen: Das sind die sieben Top-Aktien-Favoriten aus der Schweiz
Die traditionsreiche Zürcher Kantonalbank hat erstmals ihre Top-Aktien-Tipps für die kommenden Monate vorgestellt. An den Start geht das Kreditinstitut mit sieben Favoriten. Wir nennen deren Namen und die Kaufargumente.
Die Schweiz hat in vielerlei Hinsicht wirklich etwas zu bieten. Das gilt auch aus Sicht von Anlegern. Warum dieses Urteil Sinn macht, verdeutlicht ein Blich auf den Swiss Market Index. Denn dieser bedeutendste Standardwerte-Index des Landes, der die 20 größten und liquidesten Unternehmen des Schweizer Aktienmarktes umfasst, hat eine stolze Langfrist-Bilanz zu bieten. Ist der SMI Performanceindex doch vom 12.03.2003 bis zum 10.08.2026 von 4.821,30 auf 38.344,61 Punkte gestiegen.
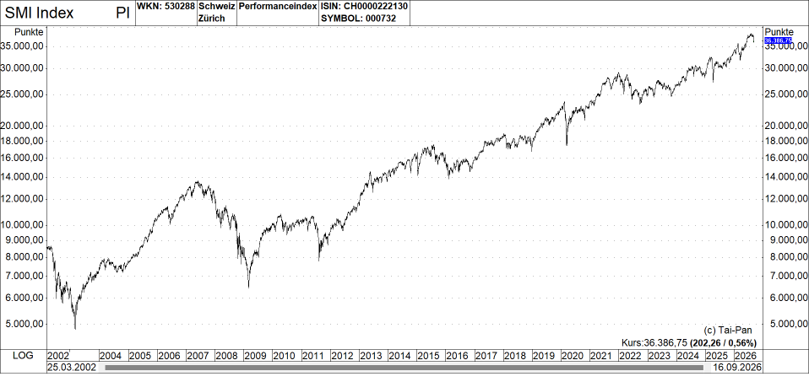
Am Mittwoch beendete er den Handel zwar mit niedrigen 36.386,75 Punkten. Der gemessen am zuvor erwähnten Rekordhoch verbuchte Rückgang hat aber nur mit dem allgemeinen jüngsten Schluckauf an den Weltbörsen zu tun sowie mit einem deutlichen Rückschlag bei einem Indexschwergewicht wie dem Pharmakonzern Novartis in Reaktion auf enttäuschende Studiendaten. Die Leistungsfähigkeit des Schweizer Aktienmarktes ist damit aber natürlich längst noch nicht grundsätzlich in Frage gestellt.
Was macht die Schweiz zu einer wirtschaftlichen Erfolgsgeschichte?
Vielmehr zeigt ein Blick zurück in die Vergangenheit ein insgesamt starkes Bild. In den vergangenen 25 Jahren hat die Schweiz jedenfalls nach Angaben von Julius Bär eine beeindruckende wirtschaftliche Bilanz vorzuweisen. Das Land hat in 17 Jahren Haushaltsüberschüsse erzielt, die Staatsverschuldung von 52% auf 39% des Bruttoinlandsprodukts gesenkt, eine starke industrielle Basis bewahrt und durchgehend Handelsbilanzüberschüsse erwirtschaftet.
Auch die Inflation ist unter Kontrolle geblieben und lag selbst während des globalen Inflationsschocks im Jahr 2022 unter 2,9%. Im selben Zeitraum erzielten Schweizer Aktien eine durchschnittliche Performance von 6% pro Jahr, während der Schweizer Franken jährlich um 3,2% aufwertete. Einfach ausgedrückt besitzt die Schweiz bereits viele der wirtschaftlichen Merkmale, die politische Entscheidungsträger anderswo anzustreben versuchen.
Das Marktumfeld gestaltet sich weiterhin konstruktiv
Die zuvor erwähnte Schweizer Privatbank nennt zudem vier Gründe, warum man intern für Schweizer Aktien zuversichtlich gestimmt bleibt. Erstens verweisen die zuständigen Analysten auf Widerstandsfähigkeit dank langfristigem Wachstum. Schweizer Aktien haben in der Vergangenheit defensive Eigenschaften mit einer starken langfristigen Performance verbunden. Zweitens sei der Markt aufgestellt für eine breitere Markterholung. Die Branchenzusammensetzung des Schweizer Marktes ist gut positioniert, um davon zu profitieren, wenn sich die Marktführerschaft über die kleine Gruppe von Aktien hinaus ausdehnt, die die Renditen heute antreibt.
Drittens sei ein Investment ein starker Diversifikator. Mit einem geringen Engagement in Technologiewerten können Schweizer Aktien dazu beitragen, Portfolios angesichts konzentrierter globaler Aktienmärkte zu diversifizieren, so das Urteil. Und viertens gebe es mehrere Renditequellen. Neben der Performance des Aktienmarktes bieten die Stärke des Schweizer Frankens und eine attraktive Dividendenrendite von 2,9% weitere Unterstützung.
Die sieben Aktien-Favoriten der ZKB im Überblick
Wie dargelegt hat die Schweiz Anlegern einiges zu offerieren. Folglich ist der Markt auch für Stock-Picker interessant. Auch so gesehen ist es spannend, dass das Aktienresearch der Zürcher Kantonalbank (ZKB) gerade die erste Edition der Top-Aktien-Ideen für die nächsten Monate herausgegeben hat. Die Liste wird künftige alle vier Monate überprüft und bei Bedarf erneuert.
In der ers¬ten Edition fokussiert sich die größte Kantonalbank der Schweiz, die bereits seit 1870 existiert, auf sieben Aktien. Drei Titel sind als Large Caps einzuordnen (Logitech, Roche und Sonova), während die Aktien von Huber + Suhner, Medartis, R&S Group sowie von Stadler Rail eher den Small-/Mid-Caps zuzurechnen sind. Bei allen Werten sieht die ZKB potenziell positive Kurskatalysatoren in den nächsten Monaten und man erwartet auch angesichts dessen eine bessere Wertentwicklung bei diesen Favoriten verglichen mit dem Gesamtmarkt in den nächsten zwölf Monaten.
Schweiz-Aktien-Favorit Nr. 1: Huber+Suhner (ISIN: CH0030380734 – 167,60 CHF)
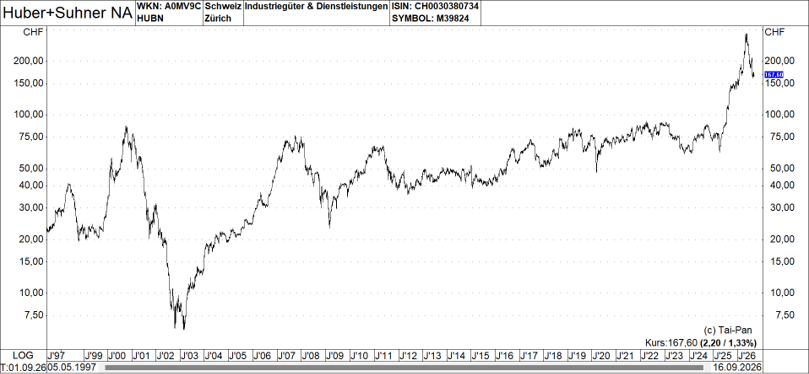
Die erste Empfehlung Huber+Suhner treibt aus Sicht der ZKB die Transformation mit beachtlicher Dynamik voran. Der Spezialist für elektrische und optische Verbindungstechnik profitiert besonders davon, dass der Anlauf der automatisierten Fertigung für optische Netzwerkschalter der Marke Polatis ganz nach Plan verläuft. In der zweiten Jahreshälfte soll das Produktionsvolumen das Niveau des ersten Halbjahres um das Fünffache übertreffen, während für das kommende Jahr ein weiteres Wachstum von über 100 % eingeplant ist.
Für den Herbst wird zudem ein neuer Großauftrag des Erstkunden Google erwartet, und im weiteren Verlauf sollen zusätzliche US-Hyperscaler als Kunden gewonnen werden. Um diese Nachfrage bedienen zu können, wurde bereits eine Auslagerung der Produktion an Partner für das nächste Jahr vereinbart. Insgesamt dürfte dieser Bereich in den kommenden fünf Jahren zum wichtigsten Wachstumstreiber des gesamten Konzerns aufsteigen.
Parallel dazu nimmt auch das traditionelle Kerngeschäft spürbar Fahrt auf. Vor allem die margenstarken Industriebereiche wie Luftfahrt und Verteidigung, Messtechnik sowie Ladeinfrastruktur für Elektrofahrzeuge laufen auf Hochtouren und verzeichnen zweistellige Zuwachsraten bei einer EBIT-Marge von 20 %.
Im Transportsegment hat ebenfalls eine Erholung eingesetzt, während sich die Kommunikation auf einem niedrigen Niveau stabilisiert hat. Gestützt auf diese operative Stärke wird für das zweite Halbjahr ein starkes Ergebnis erwartet. Die ZKB rechnet für die Jahre bis 2030 mit einem zweistelligen Umsatzwachstum und steigenden Margen, was zu einem zunehmend hohen freien Cashflow führt.
Die finanzielle Verfassung des Unternehmens präsentiert sich ausgesprochen robust, denn die Bilanz kommt ohne Bankschulden aus und weist eine Nettoliquidität von 150 Mio. CHF auf. Nach einem vorherigen Kursrückgang erscheint die Bewertung moderater, weshalb eine Summe der Einzelteile-Bewertung laut ZKB einen fairen Wert von 303 CHF je Aktie ergibt. Gemessen daran ergibt sich ein Kurspotenzial von 80,1 %. Als nächste wichtige Katalysatoren für den Kurs gelten der Kapitalmarkttag am 18. September sowie der bereits erwähnte erhoffte Google-Folgeauftrag im Herbst.
Schweiz-Aktien-Favorit Nr. 2: Logitech International (ISIN: CH0025751329 – 82,34 CHF)
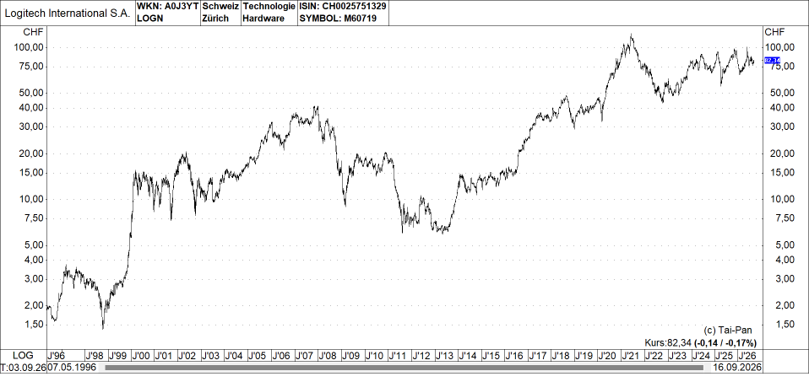
Bei der zweiten Empfehlung Logitech handelt es sich um einen weltweit bekannten Hersteller von Peripheriegeräten wie Tastaturen, Mäusen, Webcams und Headsets für Computer sowie Zubehör für Gaming und Videokonferenzen.
Die ZKB-Analysten blicken zuversichtlich auf die kommenden Quartale des Unternehmens: Für das zweite und dritte Quartal des Geschäftsjahres 2026/27 wird trotz anhaltender Schwierigkeiten in den Lieferketten mit guten Ergebnissen gerechnet, da die Nachfrage nach Computer-Zubehör robust bleibt. Zusätzlich dürfte eine Preiserhöhung von 13 % bei Produkten für die Videokollaboration ab Mai die Umsätze in diesem Segment spürbar ankurbeln.
Langfristig soll das Unternehmen vor allem durch die Markteinführung eigener innovativer Produktneuheiten in sämtlichen Sparten wie der klassischen Peripherie, im Gaming-Bereich und bei Videokonferenzen schneller als der Durchschnitt wachsen. Ein wesentlicher Treiber dafür ist der bestehende Nachholbedarf bei Unternehmen und öffentlichen Einrichtungen, die ihre Konferenz- und Meetingräume modern ausstatten müssen.
Die finanzielle Verfassung untermauert diese positive Einschätzung durch einen starken freien Cashflow von über 800 Mio. USD pro Jahr, der Spielraum für Dividendenzahlungen, Aktienrückkäufe und die weitere Stärkung der Bilanz schafft. Angesichts dieses Wachstumspotenzials durch neue Produkte sowie zusätzliche Kundenkreise im Firmen- und Behördenbereich wird die Bewertung als attraktiv eingestuft, wobei das errechnete Kursziel auf Basis eines Ertragsmodells bei 100 CHF liegt. Das unterstellte Kurspotenzial beträgt demnach 21,4 %.
Schweiz-Aktien-Favorit Nr. 3: Medartis (ISIN: CH0386200239 – 83,00 CHF)
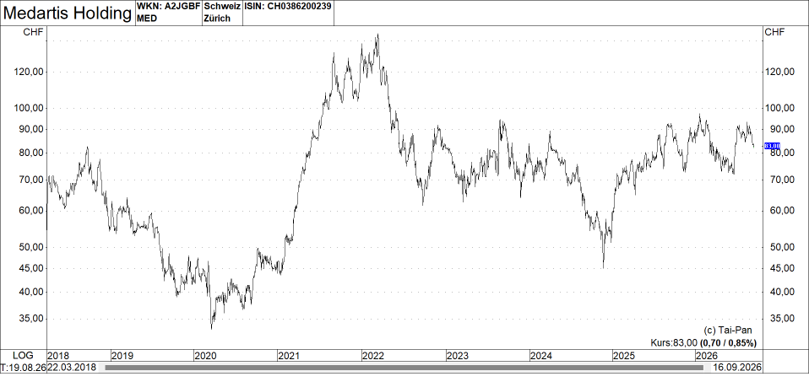
Der dritte Kauf-Tipp Medartis entwickelt, herstellt und vertreibt medizinische Implantate und Instrumente für die chirurgische Fixierung von Knochen, insbesondere in der Hand- und Gesichts-Chirurgie. Das Unternehmen stellt sich laut ZKB auf eine sichtbare Geschäftsbeschleunigung ein.
Das Management treibt den Markthochlauf in den USA durch einen Wechsel der Vertriebspartner sowie die Einführung von KeriTOUCH – einem speziellen Gelenkprothesensystem für den Daumen – voran, was sich zunehmend in den Geschäftszahlen zeigt, während der Aktienkurs noch seitwärts verläuft. Die Zürcher Kantonalbank geht davon aus, dass Medartis in den kommenden 12 bis 24 Monaten stark vom regulatorischen Vorsprung von KeriTOUCH profitiert, der drei bis fünf Jahre beträgt, und die operative Skalierung in den USA, bei NeoOrtho sowie durch neue Produkte vorantreibt.
Das Führungsteam lenkt den Fokus gezielt auf die geografische Expansion mit einem Wachstum von über 20 % in den USA und dem Ausbau in Lateinamerika über die Mehrheitsbeteiligung von 51 % an NeoOrtho – einem auf orthopädische Implantate und Prothesen spezialisierten Unternehmen, das ein Marktsegment von rund 470 Mio. CHF bedient. Zudem untermauert eine starke Produktpipeline die langfristigen Wachstumsziele.
Eine Ertragsmodell-Analyse der Zürcher Kantonalbank ermittelt einen fairen Wert von 130 CHF bei kalkulierten Kapitalkosten von 8 % und einem langfristigen Wachstum von 3 %, was ein Aufwärtspotenzial von 56,6 % gegenüber dem aktuellen Kurs eröffnet. Die Bank prognostiziert für die Jahre 2025 bis 2030 ein jährliches Umsatzwachstum von 15,8 % sowie ein überproportionales Wachstum beim Gewinn je Aktie von jährlich 61 %, begleitet von einer deutlichen Margensteigerung durch Skaleneffekte und einen verbesserten Produktmix.
Schweiz-Aktien-Favorit Nr. 4: R&S Group (ISIN: CH1107979838 – 17,98 CHF)
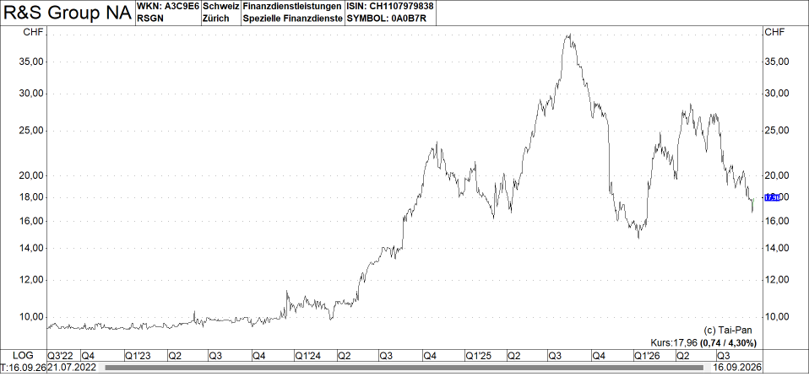
Der vierte Mitfavorit R&S Group entwickelt, fertigt und vertreibt als spezialisierter Hersteller elektrische Transformatoren und Systeme für die Energieübertragung und -verteilung. Nach einem enttäuschenden ersten Halbjahr bewertet die ZKB die jüngste Kursreaktion als deutlich übertrieben. Seit dem 1. Juli haben die Aktien mehr als 30 % ihres Wertes eingebüßt, während die Schätzungen für den Gewinn je Aktie für die Jahre 2027 und 2028 lediglich um 5 % beziehungsweise 2 % gesenkt wurden. Diese Marktreaktion halten die Experten für unbegründet, da sie durch die Fundamentaldaten nicht gerechtfertigt ist.
Das Hauptrisiko sinkender Margen ist nach Einschätzung der Analysten im aktuellen Aktienkurs bereits mehr als eingepreist. Trotz der Annahme einer vorsichtigeren langfristigen operativen Marge von 15 %, verglichen mit 21 % im Jahr 2024, ermittelt das Modell der Bank einen fairen Wert von 24 CHF je Aktie. Gemessen daran ergibt sich ein Aufwärtspotenzial von 33,6 %. Zusätzlich dürfte kurzfristig der wachsende Anteil von Leistungstransformatoren die Margen stabilisieren.
Der abrupte Wechsel an der Unternehmensspitze vom 7. September verändert die grundsätzliche Einschätzung nicht; im Gegenteil ebnet dieser Schritt aus Sicht der ZKB möglicherweise den Weg für einen konstruktiven Neuanfang. Als nächste wichtige Katalysatoren für den Kurs gelten die vollständigen Halbjahreszahlen am 16. September sowie der Kapitalmarkttag am 4. November im neuen Werk in Łódź.
Schweiz-Aktien-Favorit Nr. 5: Roche (ISIN: CH1499059983 – 362,50 CHF)
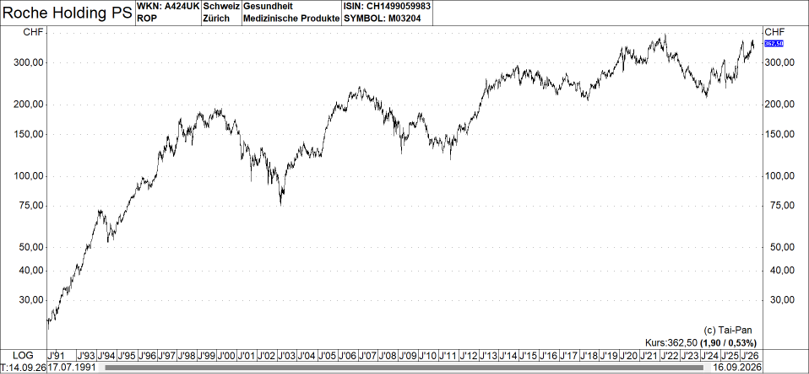
Die fünfte Top-Anlageidee Roche entwickelt, produziert und vertreibt als eines der weltweit führenden Gesundheitsunternehmen Pharmazeutika und diagnostische Systeme zur Früherkennung, Prävention und Behandlung von Krankheiten. Das Unternehmen erhält am Markt laut ZKB kaum Anerkennung für eine Produktpipeline, die von Grund auf erneuert wurde, da inzwischen zwei Drittel der Projekte ausgetauscht worden sind.
Bislang ist nur ein Bruchteil des eigentlichen Potenzials von Medikamenten wie Giredestrant zur Krebstherapie, Fenebrutinib bei neurologischen Erkrankungen, den neuen Präparaten gegen Adipositas sowie weiteren Innovationen im Aktienkurs eingepreist. Flankierend bilden strikte Effizienzmaßnahmen eine solide Basis für eine ganze Reihe von Markteinführungen, die demnächst bevorstehen.
Der erwartete Nachrichtenfluss in den kommenden Monaten liefert alle Voraussetzungen, um das Profil des Konzerns zu schärfen. Die Zürcher Kantonalbank verweist darauf, dass der Pharma-Tag am 28. September die unternehmensweite Kostendisziplin unterstreicht und gleichzeitig tiefe Einblicke in die vielversprechende frühe Pipeline gewährt, zu der unter anderem Forschungsansätze im Bereich Alzheimer gehören.
Darüber hinaus bringen Nachrichten von Wettbewerbern wie AstraZeneca mit Medikamenten wie Camizestrant sowie wichtige regulatorische Meilensteine, darunter der anvisierte Zulassungstermin für Giredestrant am 30. November, zusätzliche Klarheit und Zuversicht.
Eine abgezinstes Cashflow-Modell der ZKB ermittelt einen fairen Wert von 421 CHF bei kalkulierten Kapitalkosten von 6,25 % und einem langfristigen Wachstum von 1 %, was gegenüber dem aktuellen Kurs ein Aufwärtspotenzial von 16,1 % eröffnet. Die anstehende Nachrichtenlage im zweiten Halbjahr trägt dazu bei, den wahren Wert der erneuerten Produktpipeline freizusetzen und die Dynamik der Aktie maßgeblich zu verändern, glauben die zuständigen Analysten.
Schweiz-Aktien-Favorit Nr. 6: Sonova (ISIN: CH0012549785 – 232,40 CHF)
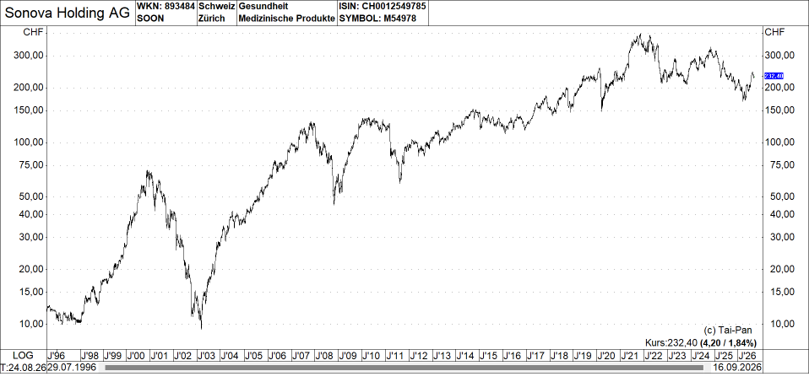
Die sechste Empfehlung Sonova entwickelt, produziert und vertreibt als weltweiter Marktführer Lösungen für die Hörgesundheit, darunter Hörgeräte, Cochlea-Implantate und Audiologie-Dienstleistungen. Das Unternehmen hat in den vergangenen zwei Jahren im Großhandelsgeschäft für Hörgeräte ein jährliches Umsatzwachstum von rund 10 % erzielt und damit den Gesamtmarkt, der um rund 3 % gewachsen ist, deutlich hinter sich gelassen.
Im September kommen mit der Produktlinie EON nochmals überzeugende Neuheiten auf den Markt, wobei die neueste Generation von Im-Ohr-Geräten beziehungsweise miniaturisierten Bauformen 25 % kleiner sowie 20 % leichter ausfällt und zahlreiche verbesserte Funktionen wie einen Windblocker bietet.
Das relativ neue Management überzeugt mit einer klaren Strategie, denn der Vorstandschef will die im weltweiten Vergleich unterrepräsentierte Region Asien durch gezielte Produktinitiativen stärken, während die Finanzchefin Margensteigerungen durch operative Skaleneffekte bei starkem Umsatzwachstum sowie strukturelle Einsparungen anstrebt. Die ZKB sieht als wesentliche Katalysatoren wieder steigende Marktanteile im US-Segment für Veteranen sowie bei der Großhandelskette Costco, die anstehenden Halbjahresergebnisse im November sowie den großen Hörgerätekongress im Oktober.
Ein abgezinstes Cashflow-Modell der ZKB kommt auf einen fairen Wert je Aktie von 350 CHF bei einem langfristigen Wachstum von 2 % und kalkulierten Kapitalkosten von 7 %, was ein Aufwärtspotenzial von 50,6 % eröffnet. Die Aktien sind mit einem Kurs-Gewinn-Verhältnis von nur 18 bewertet, was deutlich unter dem Durchschnitt der letzten fünf Jahre von 27 liegt.
Schweiz-Aktien-Favorit Nr. 7: Stadler Rail (ISIN: CH0002178181 – 29,70 CHF)
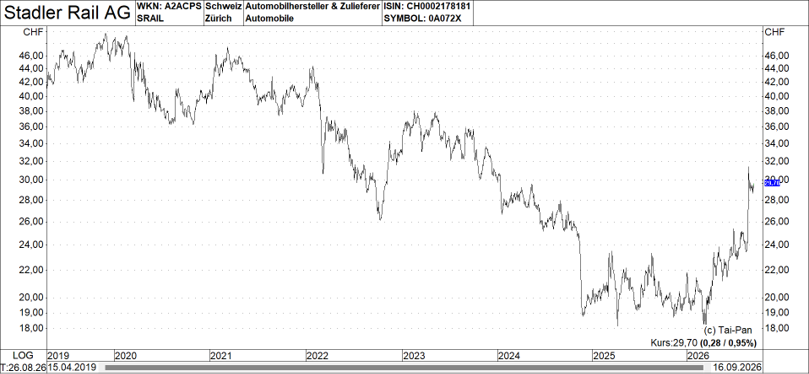
Der siebte und letzte Top-Tipp Stadler Rail gehört zu den führenden Anbietern von Schienenfahrzeugen in Europa und expandiert zunehmend weltweit. Das Unternehmen profitiert von einem hohen Auftragsbestand von 33,3 Mrd. CHF, wodurch ein Großteil des Umsatzes für die nächsten Jahre bereits gesichert ist. Eine wachsende installierte Basis mit langfristigen Serviceverträgen sowie weiteres Wachstumspotenzial im Bereich der Signaltechnik dürften zudem zu einem sich kontinuierlich verbessernden Margenprofil führen.
Mit den starken Halbjahreszahlen stellt Stadler Rail den Turnaround unter Beweis und stärkt auch das Vertrauen in die mittelfristigen Ziele. Nach der endgültigen Bewältigung der Unwetterfolgen, Fortschritten am Standort Berlin und einem steigenden Anteil der margenstarken Geschäftsbereiche Service und Signaltechnik sieht die ZKB auch nach dem deutlichen Wachstum im Jahr 2026 weiteres Potenzial.
Das Unternehmen dürfte in den nächsten Jahren ein zweistelliges Wachstum beim Gewinn je Aktie erzielen und unter Annahme eines normalisierten Nettoumlaufvermögens eine durchschnittliche Rendite des freien Cashflows von 9,1 % für die Jahre bis 2030 erwirtschaften.
Mit einem geschätzten Kurs-Gewinn-Verhältnis für das Jahr 2028 von 11,6 präsentiert sich die Aktie vor allem vor dem Hintergrund einer steigenden Profitabilität nach Einschätzung der Bank attraktiv bewertet, weshalb trotz der starken Performance seit einer bereits unlängst vorgenommenen Umstufung weiteres Potenzial besteht. Der auf Basis eines abgezinsten Cashflow-Modells ermittelte faire Wert pro Aktie liegt bei 40,40 CHF. Diese Vorgabe bewegt sich um 36 % über den derzeitigen Notierungen.
Bildherkunft: 795377251_Shutterstock